연구과제
선정
기업부설연구소 설립 신고 제도 개요
연구개발을 촉진 · 유도하는 제도
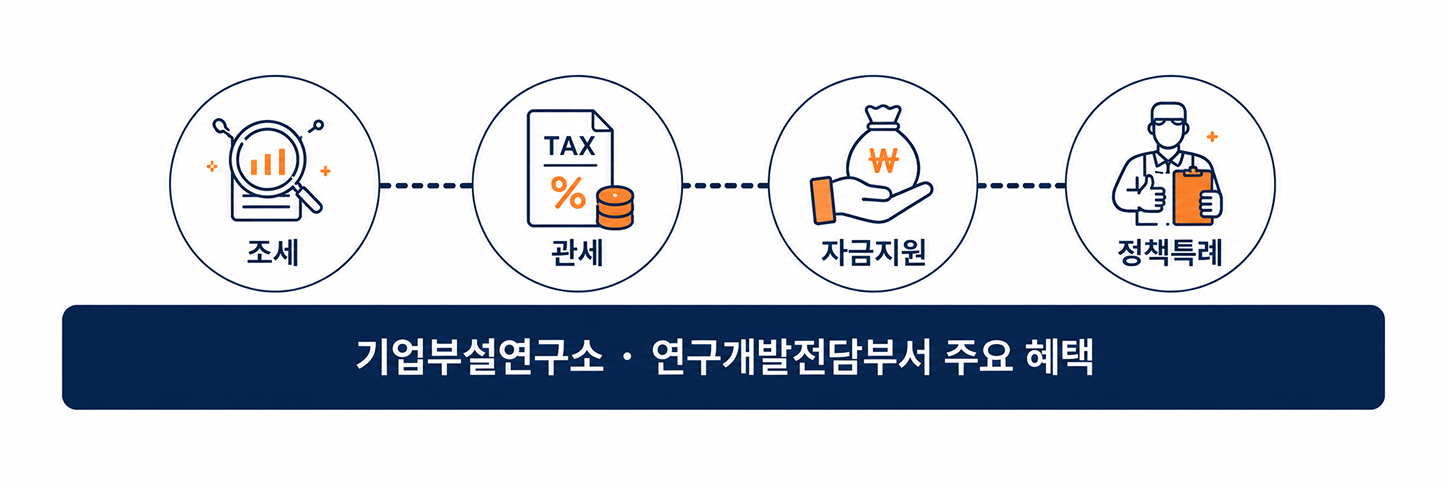
중소기업과 중견기업의 연구 개발을 촉진하기 위한 기업부설연구소 제도는 기업 성장을 위한 초석이 됩니다. 기업부설연구소 · 연구개발전담부서 설립 신고 제도는 일정 요건을 갖춘 연구소와 전담부서를 신고 · 인증함으로써 조세 · 관세 · 자금 지원 및 병역 특례 등의 혜택을 부여합니다. SBIC는 의뢰 기업 여건을 파악하여 설립 요건 충족을 위한 전문 컨설팅과 실무를 대행합니다. 기업부설연구소 · 연구개발전담부서 혜택
기업부설연구소 설립 과정연구과제 연구원의 조직도 연구소 신고서 현판 사후 기업부설연구소 인적 요건
기업부설연구소 물적 요건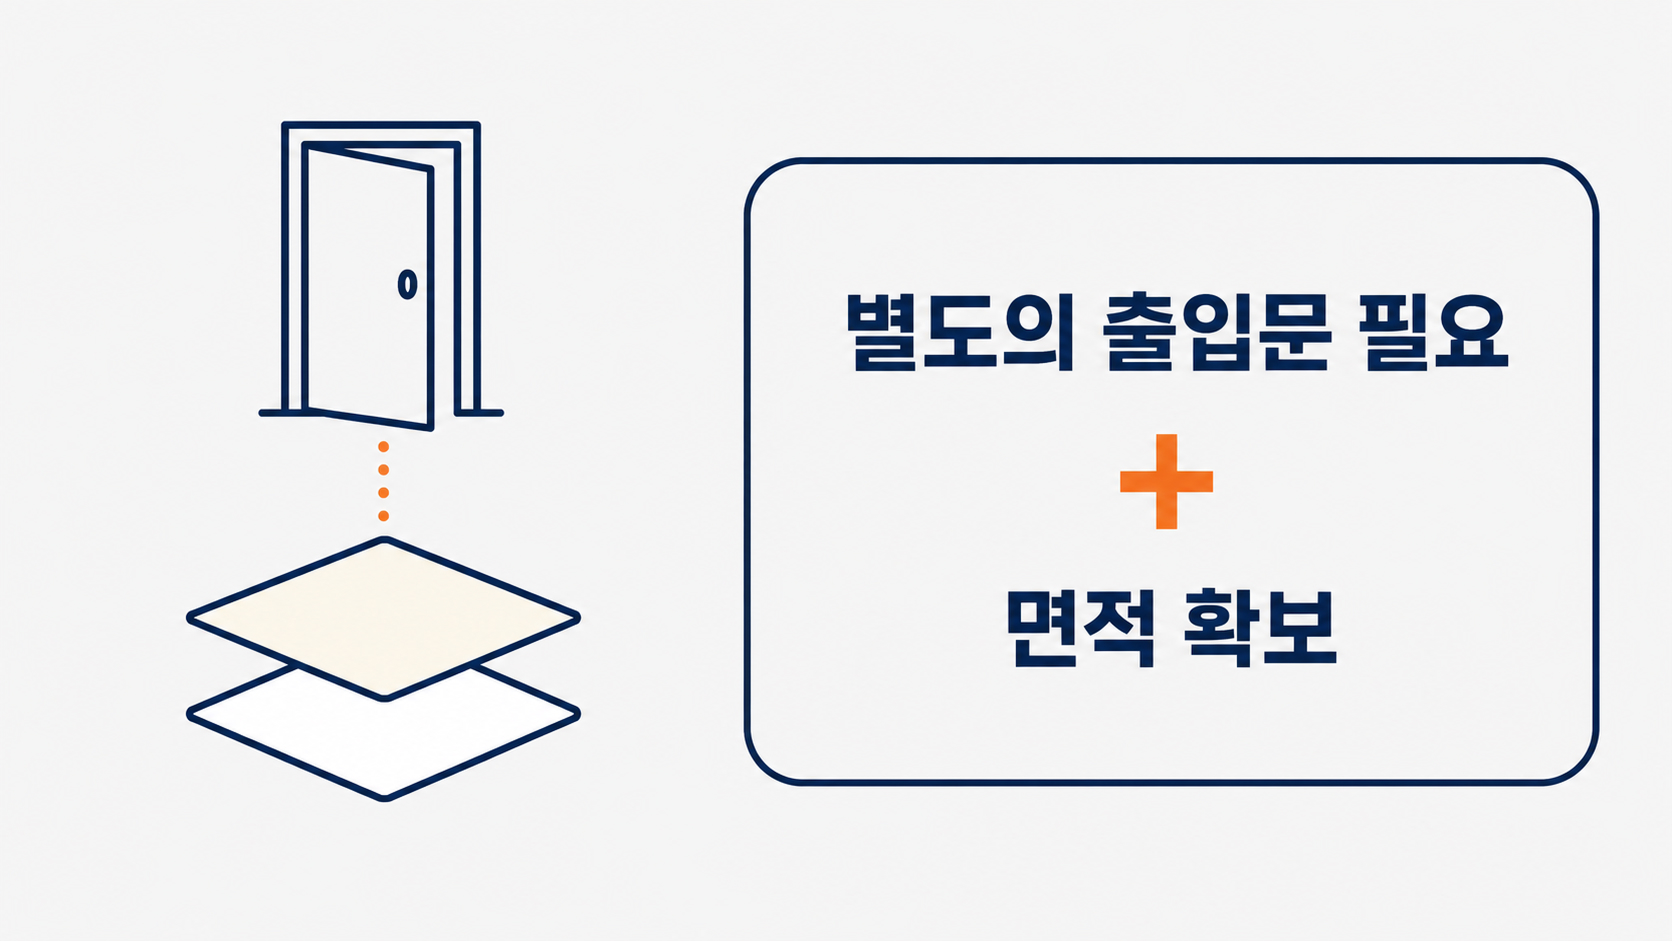
독립공간사방이 다른 부서와 구분될 수 있도록 고정된 벽체로 구분하고, 별도의 출입문을 갖추어야 합니다. 면적은 연구원이 관련 분야 연구개발을 수행하는 데 적절한 크기로 확보해야 합니다. 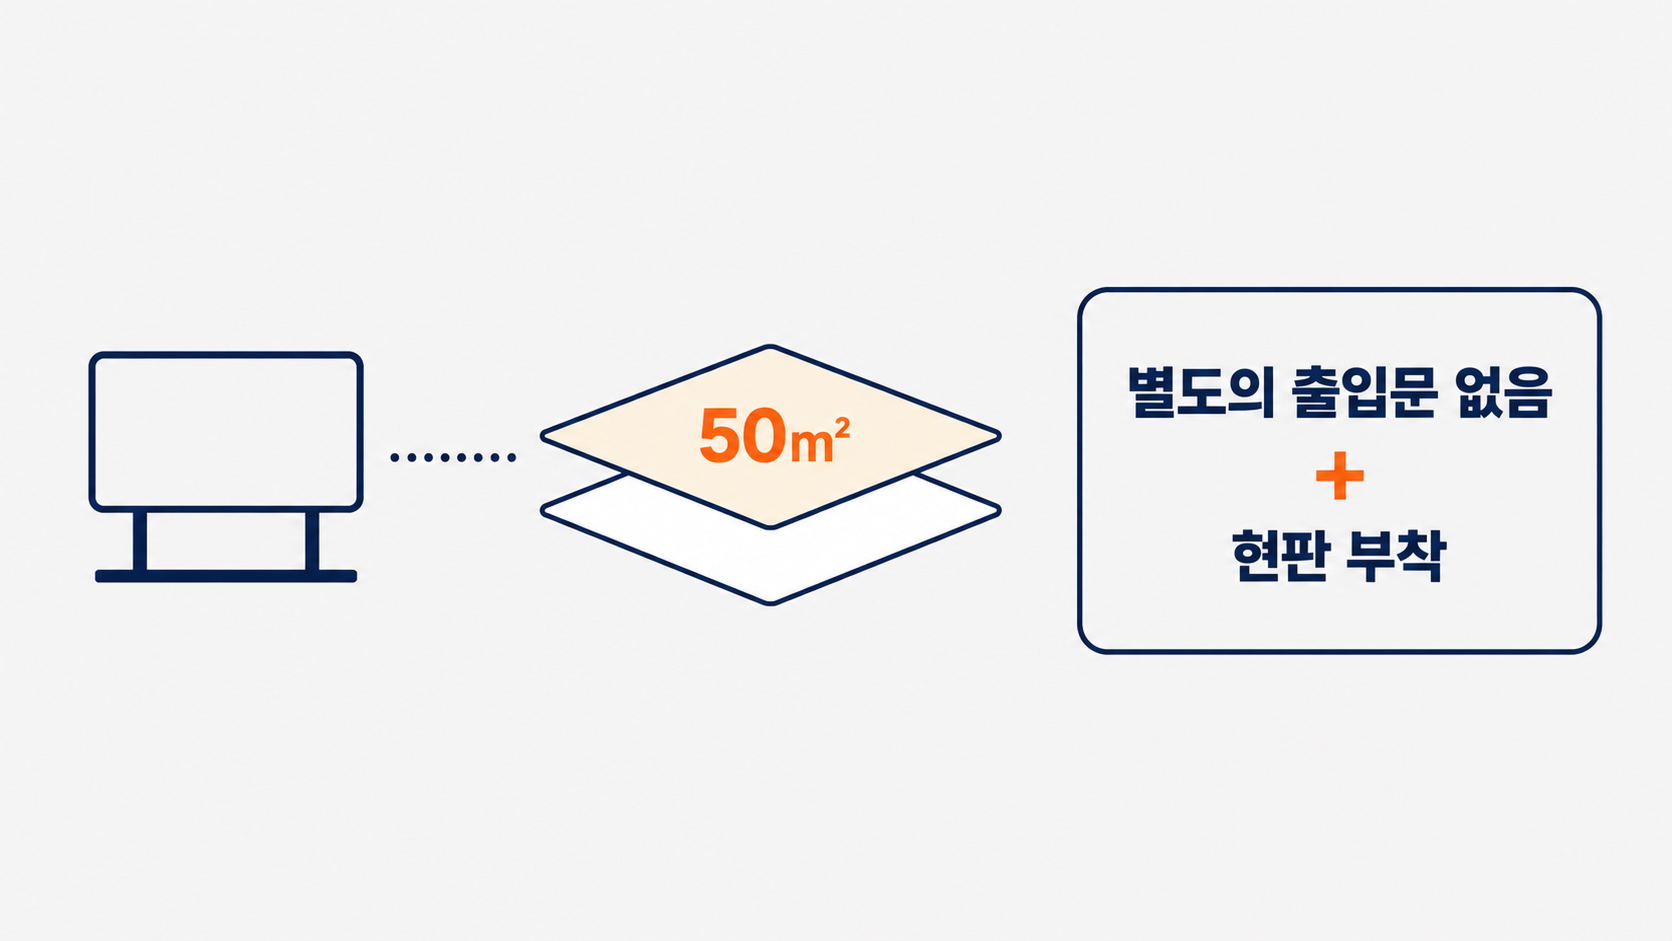
분리 구역독립공간을 연구공간으로 확보하지 못할 경우 전용면적 50㎡ 이하인 연구공간을 다른 부서와 칸막이 등으로 구분하여 운영할 수 있습니다. (단, 연구소 현판을 칸막이에 부착) 사후관리 · R&D 비용 세액공제 요건 강화
사후관리가 더 중요해졌습니다
최근 조세특례제한법 개정이 시행되면서 엄격화된 세액공제 기준에 많은 기업이 사후관리의 중요성을 뒤늦게 인식하고 있습니다. 연구개발활동조사 검증자료 의무 제출R&D 활동 증빙자료 제출이 강화되었고, 조특법 시행령 9조에 따라 R&D비용 세액공제 신청 시 연구계획서와 보고서를 함께 제출해야 합니다. 인정 취소와 세액공제 배제인정 취소 사유에 따라 세액공제 배제 시점이 차등 적용되며, 자료 미제출에 의한 인정 취소는 인정취소일을 기준으로 세액공제에서 배제합니다. 연구개발활동조사
조세특례제한법 시행령 주요 개정내용사후관리 과정
설립 인증 이후가 더 중요합니다
기업부설연구소와 연구개발전담부서는 설립 인증 후 사후관리 과정이 더 중요합니다. 혁신기업 인증 맞춤 상담설립부터 사후관리까지 SBIC가 함께합니다. |

